Neuer Auftritt. Bewährte Qualität. Aus B2 und Halllebach+Kollegen wird b2h. Mehr erfahren.


Die E-Rechnung beschäftigt Unternehmen in Deutschland schon seit einigen Jahren. Im Verkehr mit der öffentlichen Hand gehört sie längst zum Alltag, seit dem 1. Januar 2025 spielt sie auch zwischen Unternehmen eine Rolle: Seitdem muss jeder inländische Betrieb E-Rechnungen empfangen können. Für viele blieb es bisher bei diesem einen Schritt, weil für das Ausstellen großzügige Übergangsfristen galten und das Thema danach wieder von der Tagesordnung verschwand.
Jetzt kommt es zurück. Zum 1. Januar 2027 greift die zweite Stufe, und sie betrifft die Ausgangsseite: Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz müssen ihre inländischen B2B-Rechnungen dann selbst elektronisch ausstellen. Maßgeblich dafür ist der Gesamtumsatz des laufenden Jahres 2026. Parallel hat das Bundesfinanzministerium mit seinem Schreiben vom 15. Oktober 2025 zahlreiche Praxisfragen präzisiert, darunter die Prüfung und Validierung eingehender Rechnungen, den Umgang mit hybriden Formaten und die Anforderungen an die Archivierung.
Der folgende Beitrag ordnet den Stand ein: warum das Thema gerade jetzt ansteht, was eine E-Rechnung von einer sonstigen Rechnung unterscheidet, wer ab wann in der Pflicht steht und was bei Empfang, Aufbewahrung und Ausblick zu beachten ist.
Nach dem Jahreswechsel 2024 auf 2025 ist es um die E-Rechnung ruhiger geworden, weil die Ausstellungspflicht weit weg schien. Diese Ruhephase endet aus drei Gründen.
Das laufende Jahr entscheidet über die Pflicht 2027. Wer 2026 die 800.000 Euro überschreitet, stellt zum Januar um. Diese Weiche stellt sich jetzt, nicht im kommenden Jahr.
Der Markt geht dem Gesetz voraus. Auftraggeber, die selbst ab 2027 umstellen, richten ihre Eingangsverarbeitung auf strukturierte Daten aus und fordern passende Formate von ihren Lieferanten ein. Für Zulieferer wird die E-Rechnung damit zur Lieferbedingung, bevor sie zur Pflicht wird.
Die Empfangsseite ist vielerorts provisorisch gelöst. Ein zusätzliches Postfach erfüllt die Mindestanforderung, ersetzt aber weder die revisionssichere Archivierung noch die Weiterverarbeitung in der Buchhaltung. Mit steigendem Anteil strukturierter Eingangsrechnungen fällt dieser Rückstand auf.
Rechtsgrundlage ist das Wachstumschancengesetz, das am 27. März 2024 im Bundesgesetzblatt verkündet wurde und am 28. März 2024 in Kraft getreten ist. Es hat die gesetzlichen Pflichten zur Rechnungsausstellung umfassend neu formuliert und inhaltlich angepasst, unter anderem durch die neuen Begriffe der elektronischen und der sonstigen Rechnung.
Hinter der Reform stehen zwei Motive. Das erste ist fiskalisch: Der verpflichtende strukturierte Datensatz ist der erste Schritt hin zu einer Meldepflicht für inländische B2B-Umsätze, mit der Umsatzsteuerbetrug bekämpft werden soll. Das zweite betrifft die Unternehmen selbst. Ein durchgängig digitaler Rechnungsprozess vermeidet Fehler bei der manuellen Erfassung, weil die Rechnungsdaten ohne Medienbruch übermittelt werden.
Damit geht es bei der Umstellung um mehr als den Austausch des Übertragungswegs. Betroffen ist der gesamte Ablauf von der Rechnungsausstellung über Prüfung und Zahlung bis zur Archivierung. Genau darin liegt die Chance: Wer den Rechnungseingang auf strukturierte Daten umstellt, kann den Prozess vom Beleg bis zur Buchführung systemübergreifend automatisieren, auch in der Zusammenarbeit mit der Kanzlei.
Mit dem 1. Januar 2025 ist zudem der Vorrang der Papierrechnung entfallen. Bis dahin brauchte es die Zustimmung des Empfängers, damit eine Rechnung überhaupt elektronisch übermittelt werden durfte. Diese Zustimmung ist für normkonforme E-Rechnungen nicht mehr erforderlich.
Das Umsatzsteuergesetz unterscheidet seit der Reform zwei Kategorien:
Eine E-Rechnung enthält damit dieselben Angaben wie die gewohnte Rechnung, allerdings als strukturierten Datensatz in einer XML-Datei. Rechnungsnummer, Leistungsbeschreibung, Zeitraum, Entgelt und Steuersatz stehen in fest definierten Feldern, die die Software des Empfängers direkt ausliest und weiterverarbeitet. Der manuelle Erfassungsaufwand entfällt.
Wichtig ist die Abgrenzung zum PDF. Eine PDF-Rechnung wird zwar digital erstellt, versendet und empfangen, sie bleibt aber ein Bild der Rechnung ohne auswertbare Datenstruktur. Sie gilt deshalb als sonstige Rechnung. Dasselbe gilt für eingescannte oder abfotografierte Belege.
Damit die Weiterverarbeitung zwischen unterschiedlichen Systemen funktioniert, muss die Rechnung inhaltlich der europäischen Norm entsprechen, die auf der Richtlinie 2014/55/EU beruht, oder eine vollständige und richtige Extraktion der erforderlichen Daten ermöglichen.
XRechnung ist eine reine XML-Datei ohne Sichtkomponente. Weil sie kein Bild der Rechnung enthält, macht ein Viewer in der empfangenden Software die Inhalte lesbar.
ZUGFeRD ab Version 2.0.1 ist ein hybrides Format. Es verbindet eine PDF-Datei als Sichtbeleg mit dem eingebetteten strukturierten Datensatz. Für Betriebe, deren Kunden unterschiedlich weit sind, ist das häufig der praktikablere Weg. Die Profile MINIMUM und BASIC-WL erfüllen die Anforderungen an eine E-Rechnung allerdings nicht.
Beide Formate sind in den DATEV-Programmen integriert. Daneben kann das Format zwischen Aussteller und Empfänger individuell vereinbart werden, solange sich die gesetzlich geforderten Angaben vollständig und richtig in ein richtlinienkonformes Format überführen lassen. Etablierte EDI-Verfahren können auf dieser Grundlage weiter genutzt werden, in aller Regel jedoch nicht ohne Anpassung. Ob der eigene Datenaustausch die Anforderungen erfüllt, ist im Einzelfall zu prüfen.
Für jede Rechnung müssen weiterhin drei Eigenschaften gewährleistet sein: die Echtheit der Herkunft, also die Identität des Ausstellers, die Unversehrtheit des Inhalts und die Lesbarkeit. Wie das im Einzelfall sichergestellt wird, hängt vom Unternehmen ab. Sinnvoll ist ein innerbetriebliches Kontrollverfahren, das den Weg von der Rechnung bis zur tatsächlich erbrachten Leistung nachvollziehbar macht.
Ein Hinweis aus der Verwaltungspraxis: Bei hybriden Rechnungen ist der strukturierte Teil führend. Weicht die sichtbare PDF-Darstellung inhaltlich vom Datensatz ab, kann der abweichende Bildteil als zusätzliche Rechnung gewertet werden, mit dem Risiko einer unrichtig ausgewiesenen Steuer. Die Rechnungsausgabe sollte daher so eingerichtet sein, dass beide Bestandteile übereinstimmen.
Die Pflicht zur elektronischen Rechnung gilt für Leistungen eines Unternehmers an einen anderen Unternehmer für dessen Unternehmen, wenn beide Seiten im Inland ansässig sind. Maßgeblich sind Sitz, Geschäftsleitung, Betriebsstätte, Wohnsitz oder gewöhnlicher Aufenthalt.
Keine Pflicht zur E-Rechnung besteht:
Die Pflicht erfasst auch die Abrechnung durch Gutschrift, wenn also der Leistungsempfänger die Rechnung ausstellt. Wie bisher muss dieses Verfahren vorher vereinbart sein, und es verliert seine Wirkung, sobald der leistende Unternehmer widerspricht.
Unbefristet ausgenommen bleiben Kleinbetragsrechnungen bis 250 Euro Gesamtbetrag (§ 33 UStDV) und Fahrausweise (§ 34 UStDV). Sie dürfen weiterhin als sonstige Rechnung ausgestellt werden und benötigen unverändert nur die bekannten Mindestangaben. Dauerhaft von der Ausstellungspflicht befreit sind außerdem Kleinunternehmer nach § 19 UStG. Die Empfangspflicht gilt allerdings auch für sie.
Unabhängig von der Form bleibt es bei der allgemeinen Pflicht, innerhalb von sechs Monaten nach Ausführung der Leistung abzurechnen, soweit die Leistung nicht nach § 4 Nummer 8 bis 29 UStG steuerfrei ist.
Die Übergangsregelungen stehen in § 27 Absatz 38 UStG und knüpfen an den Zeitraum an, in dem der Umsatz ausgeführt wird.
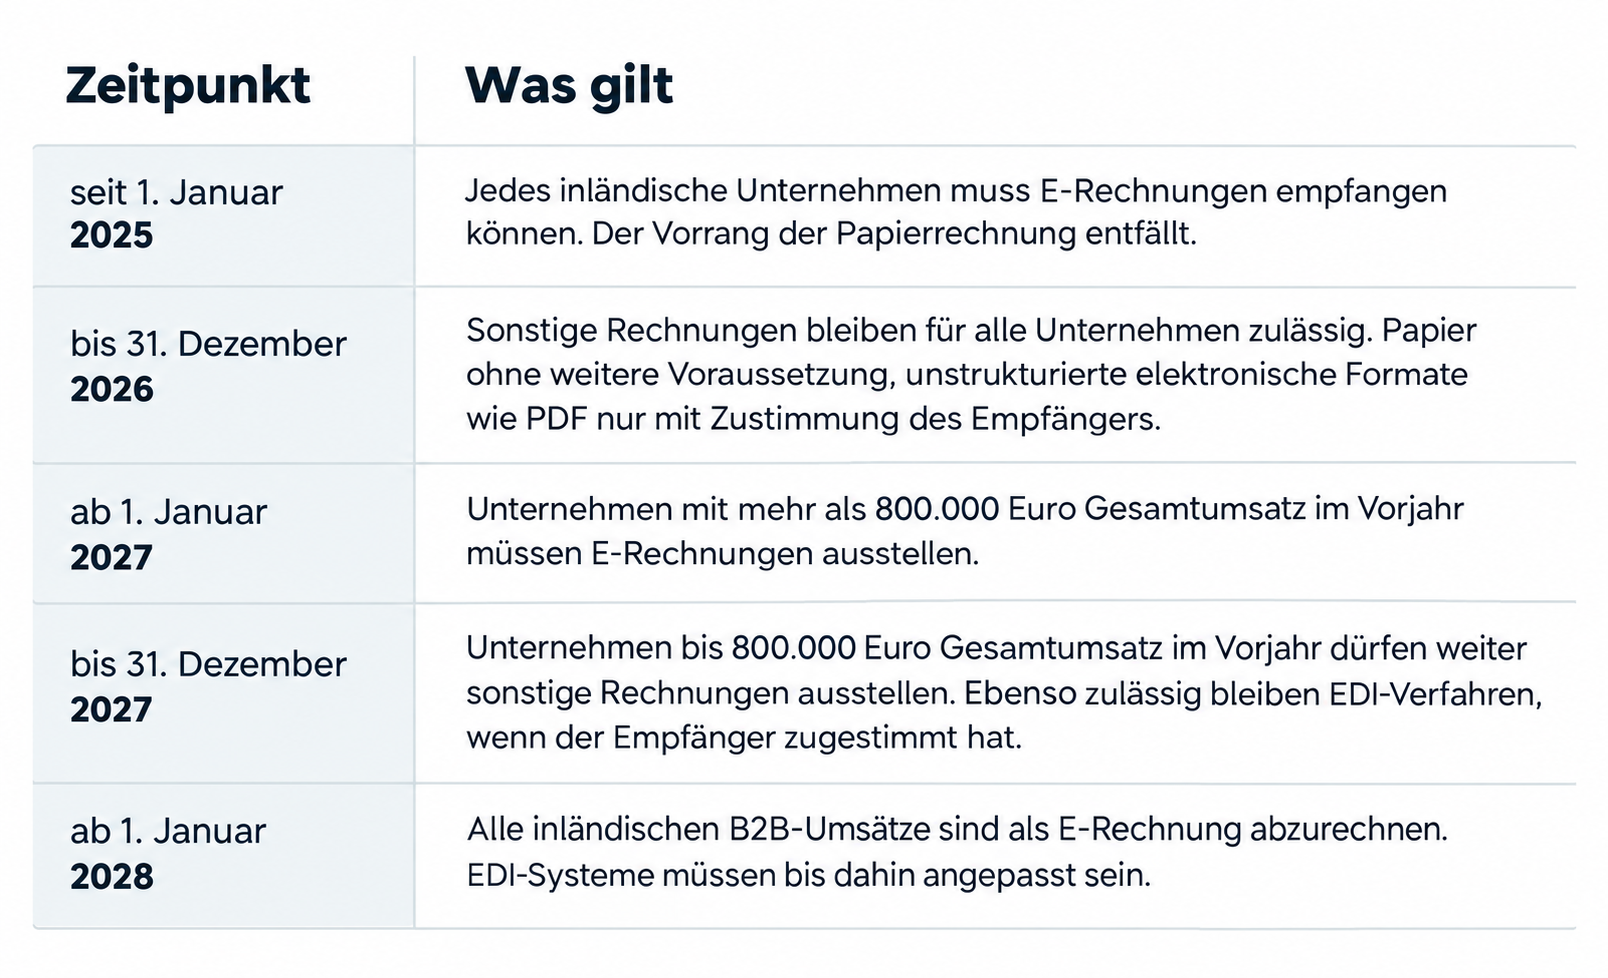
Mit der umsatzabhängigen Frist berücksichtigt der Gesetzgeber kleinere Unternehmen, deren Digitalisierungsgrad häufig geringer und deren Umstellungsaufwand entsprechend höher ausfällt.
Maßgeblich ist der Gesamtumsatz des rechnungsausstellenden Unternehmens im vorangegangenen Kalenderjahr, für das Jahr 2027 also der Gesamtumsatz 2026. Das ist eine umsatzsteuerliche Rechengröße, die von der betriebswirtschaftlichen Auswertung abweichen kann.
Ein Handwerksbetrieb erzielt seit Jahren stabile Umsätze von rund 700.000 Euro. Im Frühjahr 2026 kommt ein größerer Auftrag für eine Wohnanlage hinzu.

Der Betrieb liegt 45.000 Euro über der Grenze und muss ab dem 1. Januar 2027 E-Rechnungen ausstellen, obwohl er in einem gewöhnlichen Geschäftsjahr deutlich darunter bleibt. Eine Rückkehr in die Übergangsfrist sieht das Gesetz nicht vor, weil die Pflicht ab 2028 ohnehin für alle gilt. Im Grenzbereich lohnt sich die Prüfung der Rechengröße gemeinsam mit der Kanzlei, bevor das Jahr abgeschlossen ist.
Einen vorgeschriebenen Übertragungsweg gibt es nicht. Zulässig sind der Versand per Mail mit strukturiertem Anhang, eine Schnittstelle, ein Kunden- oder Lieferantenportal sowie die Abwicklung über einen Dienstleister. Für den Empfang genügt formal ein funktionsfähiges elektronisches Postfach. Empfehlenswert ist eine gesonderte Adresse nach dem Muster rechnung@unternehmen.de, damit eingehende Datensätze nicht in der allgemeinen Korrespondenz untergehen.
Bei der Aufbewahrung gelten für Rechnungen acht Jahre (§ 14b UStG), gerechnet ab dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. Die allgemeinen umsatzsteuerlichen Aufzeichnungspflichten nach § 22 UStG bleiben davon unberührt und sind weiterhin zehn Jahre aufzubewahren. Aufzubewahren ist der strukturierte Datensatz in seinem ursprünglichen Format, unveränderbar und maschinell auswertbar. Ein Ausdruck genügt nicht, ein abgelegtes Bildformat ebenso wenig. Die Ablage in einem Mailordner oder auf einem Laufwerk wird regelmäßig nicht anerkannt, weil sich Unveränderbarkeit und Nachvollziehbarkeit dort nicht belegen lassen.
Die verpflichtende E-Rechnung ist die Voraussetzung für den nächsten Schritt. Vorgesehen ist eine transaktionsbezogene Meldung von B2B-Umsätzen an ein bundeseinheitliches IT-System der Verwaltung. Aus der Rechnung sollen die steuerrelevanten Daten extrahiert und an die Finanzbehörde übermittelt werden. Der Gesetzgeber verspricht sich davon, einen Teil der Umsatzsteuerlücke zu schließen. Technisch entsteht zugleich die Möglichkeit, den Vorsteuerabzug des Leistungsempfängers an die Meldung und Abführung der Umsatzsteuer zu koppeln. Konkrete Ausgestaltung und Zeitplan stehen noch aus.
Parallel läuft auf europäischer Ebene das Maßnahmenpaket „VAT in the Digital Age“, das der Rat der Europäischen Union im März 2025 verabschiedet hat. Ab dem 1. Juli 2030 sind grenzüberschreitende B2B-Umsätze innerhalb der EU elektronisch abzurechnen und digital zu melden. Die Zusammenfassende Meldung entfällt zu diesem Zeitpunkt, nationale Meldesysteme sind bis Anfang 2035 anzugleichen. Die Umstellung auf strukturierte Rechnungsdaten zahlt damit auf einen längeren Zeitraum ein und nicht auf einen einzelnen Stichtag.
Für die Bestimmung des eigenen digitalen Reifegrads und die Reihenfolge der Schritte ist der Steuerberater der passende Ansprechpartner, weil Rechnungsausgang, Rechnungseingang und Buchführung zusammenhängen.
Die E-Rechnung enthält die Rechnungsangaben als strukturierten, maschinenlesbaren Datensatz. Ein PDF ist ein Bild der Rechnung und gilt umsatzsteuerlich als sonstige Rechnung.
Wenn der Gesamtumsatz 2026 über 800.000 Euro lag und Leistungen an andere Unternehmen im Inland abgerechnet werden: ja. Andernfalls beginnt die Pflicht am 1. Januar 2028.
Nein. Erfasst sind ausschließlich Leistungen zwischen Unternehmern im Inland.
Mit Zustimmung des Empfängers bis Ende 2027 in jedem Fall. Darüber hinaus nur, wenn sich die geforderten Angaben vollständig und richtig in ein richtlinienkonformes Format überführen lassen. Das ist im Einzelfall zu prüfen.
Nach Ablauf der jeweiligen Übergangsfrist entspricht die Rechnung nicht mehr den gesetzlichen Anforderungen. Das kann den Vorsteuerabzug des Empfängers gefährden und in der Betriebsprüfung zu Beanstandungen führen.
Die E-Rechnung ist kein isoliertes Formatthema, sie verändert den Rechnungsprozess vom Ausgang über den Eingang bis zur Archivierung. Die technische Erzeugung eines strukturierten Datensatzes ist in den meisten Systemen eine Frage der Konfiguration. Aufwendiger sind die Themen daneben: unvollständige Stammdaten, unklare Zuständigkeiten in der Rechnungsprüfung und eine Archivierung, die den Datensatz nicht im Original sichert.
Ob Ihr Unternehmen bereits ab 2027 betroffen ist und welche Schritte in Ihrem Fall anstehen, lässt sich anhand Ihrer Zahlen und Ihrer Abläufe zügig klären. Sprechen Sie uns dazu gerne an.


